上山前,先看這幾段
先講結論。如果你要爬的是百岳,或是任何會走到海拔3000公尺以上的路線,手上那張出國用的旅平險,很可能一毛都賠不到。
我第一次上雪山就是這樣。保單塞在背包夾層,心裡覺得「有保就好」,下山後才仔細翻條款,看到「海拔3000公尺以上地區」被列在除外責任裡。那次沒出事算運氣好。
後來我花了一段時間,把市面上找得到的登山保險商品一條一條翻,這篇就是那些筆記。不講廢話,直接從理賠會卡住的地方開始。
為什麼旅平險不一定理賠?登山保險推薦前先搞懂的除外條款
旅平險的設計初衷是出國旅遊、搭飛機、住飯店這類風險。條款寫得很寬,但除外責任那幾行才是關鍵。我翻保單的習慣是直接跳到「不保事項」,通常會看到三種寫法。
第一種是海拔高度限制。有些商品明文寫「海拔3000公尺以上地區」不理賠,或者只承保到某個高度。
第二種是活動除外。攀登百岳、技術攀登、溯溪、攀岩、獨攀,被歸類成「從事高風險活動」,直接排除。
第三種最容易被忽略。意外險只賠「外來、突發、非疾病」的事故,而高山症是身體對低氧環境的反應,醫學上算疾病,不是意外。
我有個朋友在合歡山北峰出現高山症,下山送醫後申請理賠被退件,理由就是「屬疾病,非意外傷害」。他那張是旅平險,不是登山綜合保險。這種案例在山友圈不算少見,只是很多人摸摸鼻子就算了。
海拔3000公尺這條線,為什麼是台灣登山的理賠分水嶺
台灣百岳幾乎都在3000公尺以上。玉山主峰3952公尺、雪山主峰3886公尺、南湖大山3742公尺。這條線一畫下去,等於把絕大多數的百岳路線全部排除在外。
更麻煩的是,保單的寫法不一致。有些寫「攀登3000公尺以上高山」,有些寫「海拔3000公尺以上地區」。前者看你從事的活動,後者看地點。差一個字,理賠結果可能完全不同。有次我陪朋友處理理賠,保險公司就是用「你的行程包含攀登行為」這個角度來認定,而不是單純看海拔。
高山症、失溫算意外還是疾病?這一條決定賠不賠
失溫的認定比較有討論空間。如果失溫是單純由外在低溫環境直接造成,有機會被認定為意外。但如果醫師在診斷書上寫的是「因高山症併發失溫」,那就會往疾病方向走。
所以診斷證明的寫法很重要。這是很多人不會注意的細節:事發當下就醫時,務必請醫師把「事故發生經過」寫清楚,包含當時的環境條件、時間點、症狀變化順序。這份文件在申請理賠時的分量,比你想像中重得多。
登山保險推薦怎麼挑?三種保單的保障差異與保費行情
市面上跟登山有關的保單大致分三類,保障範圍差很多,保費也差很多。先把三種攤開來看。
| 比較項目 | 登山綜合保險 | 旅平險附加登山條款 | 個人意外險 |
|---|---|---|---|
| 高山症/失溫理賠 | 多數商品有涵蓋,須逐條確認 | 視商品而定,常列為除外 | 不賠,屬疾病範圍 |
| 緊急救援費用 | 有,常見額度50萬至300萬 | 多數沒有此項目 | 通常沒有 |
| 海拔高度限制 | 無特別限制 | 部分商品限3000公尺以下 | 無限制但保障不完整 |
| 一日保費行情 | 約100至250元 | 約50至150元 | 年繳約2000至5000元 |
| 適合對象 | 百岳、長天數縱走 | 郊山、單日輕裝行程 | 當作日常底層保障 |
登山綜合保險:目前保障最完整的一類
這類商品是專門為登山設計的,理賠項目通常包含意外身故失能、傷害醫療、緊急救援費用、登山事故津貼。有些還會把高山症、失溫、食物中毒寫進保障範圍。
目前富邦、國泰、新光、明台、泰安、華南這幾家產險都有出,商品名稱大同小異。保費行情大概是一日100到250元,三天兩夜落在300到600元之間,天數越多越貴。
我自己會看的重點有三個:緊急救援費用額度、高山症有沒有寫進條款正文、以及是否包含遺體搜尋與運送。第三項很少人注意,但對家屬來說是最實際的一塊。
旅平險附加登山條款
有些旅平險可以加購登山附加條款,保費便宜,但保障相對薄。最常出現的問題是緊急救援費用額度偏低,或根本沒有這一項。
如果你只爬郊山、單日來回、海拔不高的路線,這類商品其實夠用。百岳就別省這個錢了。
個人意外險
意外險可以當作底層保障,但它對高山症、失溫這類疾病不理賠,也沒有緊急救援費用。
我的配置是意外險照買,當作日常保障,上山前再另外加買登山綜合保險。兩張不衝突,理賠時各自依條款處理。
什麼是登山緊急救援費用保險?直升機與地面搜救費到底誰買單
這一項是登山保險裡最有價值、也最容易被誤解的部分。
很多人以為「直升機是政府派的,不用錢」。這句話只對一半。
依《災害防救法》的規定,如果民眾違規進入公告管制山域,或未依規定申請而發生山難,政府可以要求支付搜救費用。內政部空中勤務總隊的直升機,每小時飛行成本動輒數十萬元,這個數字不是開玩笑的。
另外,民間搜救團體出動也可能產生費用。山難救助協會這類團體多半是義務性質,但裝備運補、人員接駁、無線電通訊這些成本,實務上常有人被要求分攤。
登山緊急救援費用保險就是在補這個洞。常見理賠項目包含直升機吊掛、地面搜救、醫療後送、遺體搬運,額度從50萬到300萬都有。
哪些路線沒投保不能入山?各縣市自治條例與國家公園入園規定
這幾年不少縣市訂了登山活動管理自治條例,南投縣、台中市、花蓮縣、屏東縣、高雄市都有相關規範。進入公告的管制山域,通常要檢附保險證明。
國家公園這邊,玉山、雪霸、太魯閣三個國家公園的入園申請,都需要填寫或上傳登山保險資料。玉山國家公園管理處的入園系統就會要求投保登山綜合保險或同等保障的商品。
申請前我會做三件事:先上該國家公園管理處網站看最新規定、確認要保的保額下限、把保險證明存成PDF備用。
這裡有個小陷阱。很多人是在入園前幾天才發現保險證明要上傳,結果趕著投保,隨便挑了一個便宜的商品,保障範圍根本不符合規定。建議在排雲山莊或雪霸山屋抽籤結果出來後就先去投保,不要壓到最後一刻。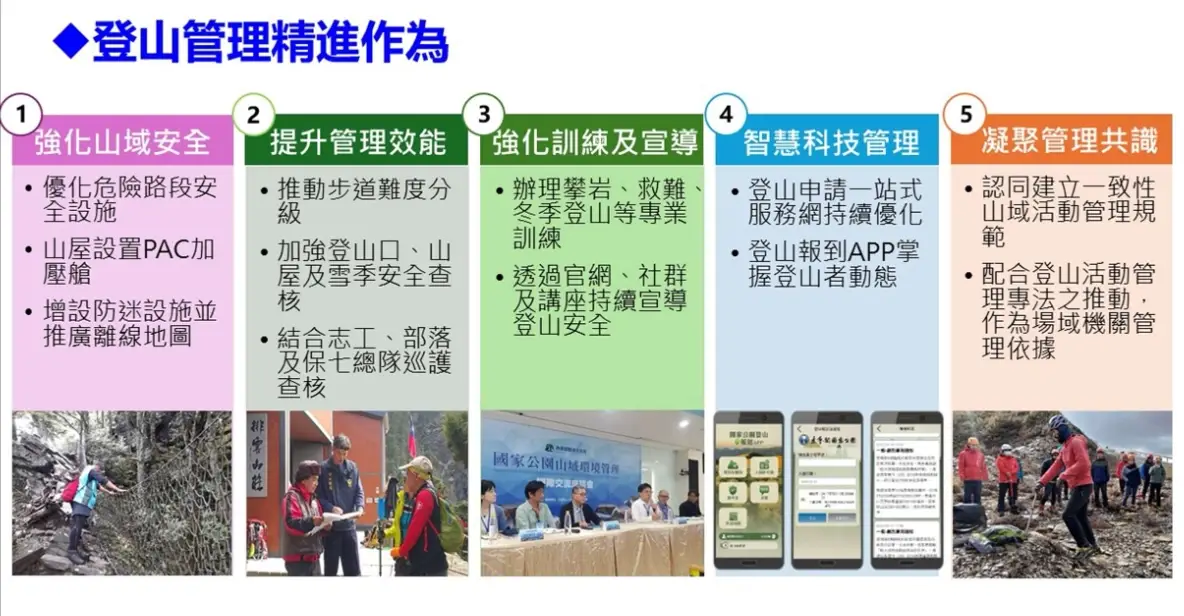
如何挑選適合自己路線的登山保險?五個實際投保步驟
我把這幾年投保的流程整理成五個步驟,照著走大概二十分鐘就能搞定。
- 第一步,確認路線條件。先寫下海拔高度、天數、有沒有申請入園證。這三件事直接決定你要買哪一種商品。
- 第二步,查法規要求。上縣市政府或國家公園管理處網站,把投保規定和保額下限抄下來。不同山域規範不一樣。
- 第三步,比較至少三家的條款。重點只看三項:高山症、失溫、緊急救援費用。其他項目差異不大。
- 第四步,確認理賠文件清單。有些商品要求事故發生後一定天數內通知保險公司,逾期可能影響理賠權益。把通知期限記進行事曆。
- 第五步,把資料留給留守人。保單號碼、理賠專線、投保內容截圖,一份存手機,一份傳給留守人。山上出事時,你自己不一定有訊號。
我在雪山主峰失溫那晚:保單上真正派上用場的條款
那次是三月,雪山圈谷的風比預報大很多。我們在三六九山莊過夜,半夜我的隊友開始發抖,講話速度變慢,反應也鈍。
當下我們做了三件事:換掉濕衣物、塞進睡袋、餵熱糖水。山莊裡有其他隊伍的領隊過來幫忙判斷,他建議天亮後立刻下撤,不要硬撐上主峰。
隔天到登山口,隊友去醫院掛急診。診斷書上寫的是「低體溫症」。
後來申請理賠,保險公司要我們補齊的文件包括診斷證明書、醫療收據、入園證影本,還有一份事故經過說明書。事故經過說明書那欄我寫得特別細,把當晚的氣溫、風速、裝備狀況、症狀出現的時間點全部列出來。
理賠最後下來了。承辦人員跟我說,關鍵在於診斷書和事故說明能互相對得上,證明低體溫是外在環境直接造成。
如果當時診斷書只寫「高山症」,結果可能會不一樣。這就是我前面一直強調文件寫法的原因。山難現場沒人會想到理賠,但下山後那張紙會決定一切。我的習慣是:就醫時主動跟醫師說明「我是在什麼環境下、發生什麼事」,請他把經過寫進病歷。
登山保險常見問題
本文提及的保障項目、理賠文件與投保規定,皆經核對各產險公司公開條款與政府機關公告資料,並依實際申請經驗整理。個別商品條款仍以保單內容為準,投保前請詳閱保單條款與除外責任。