先講結論。如果你要爬的山超過海拔 3,000 公尺,而且不在台灣,那張刷卡送的旅平險幾乎等於沒有。海外登山保險真正該看的不是保費多少錢,而是保單條款裡「海拔上限」那幾個字,被寫在承保範圍還是除外責任。
我自己在加德滿都吃過這個虧。那次準備走 EBC,出發前買了一張網路評價很好的旅平險,保費一千出頭,想說夠了。結果在盧卡拉(Lukla)等天氣的晚上,無聊把保單 PDF 翻出來看,才發現「攀登海拔 3,000 公尺以上高山」被列在除外責任裡。也就是說,從南崎巴札(Namche Bazaar,3,440 公尺)之後的路,我基本上是裸奔狀態。
打包前,先花三分鐘看這幾段
為什麼旅平險一到山上就變廢紙?
台灣市面上常被買到的旅平險,大致分兩種來源,而這兩種在海外登山情境下都有先天限制。
第一種是信用卡附贈的旅平險。這個最多人誤會。它的保障期間通常綁在「搭乘公共運輸工具期間」或「機場到機場的途中」,也就是你坐在飛機上、走在轉機通道那幾個小時有保。人一到目的地、踏出機場開始走行程,保障就結束了。你搭當地的長途巴士去登山口,可能都還在模糊地帶,更不用說上山之後。
第二種是自己花錢買的旅平險。這個保障範圍比較廣,但多數台灣產險公司在條款裡會把「攀登高山」或「海拔 3,000 公尺以上之活動」列為除外。有些公司寫得比較細,會區分「有嚮導的健行」與「技術攀登」,有些則一句「從事高風險活動」帶過。魔鬼就在這裡。
還有一個更少人注意的點:高山症在保單認定上,多數屬於「疾病」而不是「意外」。傳統旅平險的「意外傷害醫療」只理賠外來的、突發的、非疾病的傷害。你在 4,000 公尺喘不過氣、頭痛嘔吐、被判定為急性高山症(AMS)甚至高山肺水腫(HAPE),如果保單沒有「海外突發疾病醫療」這一項,理賠就會卡住。
我後來在波卡拉遇到一位帶團十幾年的尼泊爾嚮導,他說他看過太多台灣、香港、韓國的登山客,出事之後才在醫院櫃檯前面打電話問保險公司,然後發現自己買的是「不能爬山的保險」。他的說法很直白:你不是在買保險,你是在買一張能讓直升機起飛的紙。
海外登山保險保什麼?三塊保障拆開看
把保單拆開來看,海外登山保險的價值其實集中在三塊。三塊缺一塊,整體就變得不太實用。
一、意外失能與身故:金額要對得起「遺體運送費」
這一塊最容易被當成「有買就好」,但它其實牽涉到一個很現實的費用:遺體運送與 repatriation(遺體返國)。在高海拔地區,這筆費用往往比你想的高。運送的難度不是錢的問題,是天氣、直升機調度、當地法規的問題。保額如果只買兩三百萬,扣掉運送與行政費用,實際留給家屬的並不多。
二、實支實付醫療:高山症、失溫、腸胃炎都在這裡
海外突發疾病醫療是登山保單的核心之一。高海拔環境會放大身體原本的小毛病:腸胃不適、呼吸道感染、舊傷復發,在 4,000 公尺以上都可能變成必須下撤的理由。這一項要看的是「實支實付」的額度上限,以及有沒有自負額。有些保單會設 200 美元或 10% 的自負額,小額醫療等於自己吞。
三、緊急救援與後送:整張保單最貴、也最容易被忽略的一塊
直升機後送是海外登山保險真正的分水嶺。尼泊爾 EBC 沿線的直升機救援,行情大約在 4,000 到 6,000 美金之間,而且很多時候要現場先付款或刷卡。秘魯、巴基斯坦、吉爾吉斯的部分山區更貴。如果保單只寫「緊急救援費用最高 5 萬台幣」,那筆錢大概只夠飛一趟短程。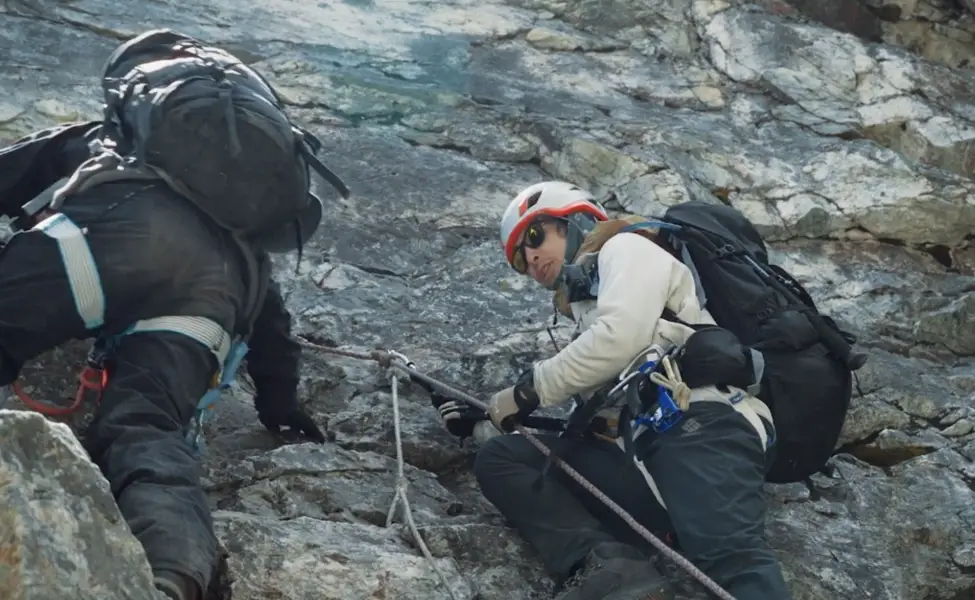
還有一個關鍵細節:救援是實報實銷還是定額給付?實報實銷看的是「合理且必要的費用」,需要收據正本;定額給付則看合約寫的上限。這兩種在理賠現場的體驗差很多,前者要跟救援公司、醫院來回對帳,後者相對乾脆。
如何挑選海外登山保險?翻條款的六個檢查點
我不太建議只看網路上的「保險推薦排行榜」,因為每個人的山不一樣。真正該做的是拿自己的路線去對條款。以下六個檢查點,是我自己每次投保前都會走一遍的流程。
檢查點一:海拔數字寫在「承保範圍」還是「除外責任」
這是最重要的一行。翻到條款的除外責任章節,搜尋「海拔」「高山」「攀登」三個詞。如果 3,000 公尺以上被列為除外,那不管你買多貴的方案,超過那條線就是沒有保障。反之,如果承保範圍明確寫出「海拔 6,000 公尺以下之健行」,那才算真的過關。
檢查點二:救援單位的調度權在誰手上
出事的時候,誰決定要不要叫直升機?是你、是當地嚮導、還是保險公司配合的救援中心?實務上,先斬後奏是常態,因為山區沒訊號、天氣窗口短。保單如果要求「必須事先取得保險公司同意」,你在 4,500 公尺的營地根本沒辦法完成這個程序。這一條要挑有寫「緊急狀況下得先行處理、事後補件」的。
檢查點三:獨攀、無嚮導、雪季攀登有沒有寫進去
很多保單在條款裡藏著「需有合格嚮導陪同」或「不得單獨攀登」的條件。如果你習慣獨旅或自助,這一條會直接讓你失去理賠資格。雪季攀登(例如日本北阿爾卑斯的殘雪期)也常被另外歸類。
檢查點四:海外突發疾病醫療的既往症與等待期
「既往症」的認定在理賠時非常關鍵。如果你有氣喘、心臟相關病史,投保時沒有誠實告知,理賠時被調病歷就會出事。另外,部分保單會設投保後幾天才生效的等待期,出發前一天才上網投保的人要特別留意。
檢查點五:自負額與理賠上限的實際組合
保額高不代表賠得多。舉個例子:醫療實支實付上限 100 萬,但自負額 500 美元,且不含高山症門診。這樣的組合在尼泊爾的診所可能只賠到一半。看條款時要把「上限」和「自負額」放在一起讀。
檢查點六:有沒有含「搜索與救援」(Search and Rescue)
這跟醫療後送是兩件事。搜索救援是指你失聯、迷途、需要山搜隊伍出動的狀況。這筆費用在部分國家會向被救者求償(例如瑞士、部分阿爾卑斯山區)。保單如果只寫醫療後送、沒寫搜索救援,這一塊要自己扛。
熱門海外登山路線的保險需求對照
下面這張表是我自己整理的,把台灣人常去的幾條海外路線,對應到保單上真正要檢查的條件。金額是當地救援與後送的行情區間,實際會因天候、海拔、機型而變動。
| 路線 | 最高海拔 | 當地後送行情 | 保單一定要有的條件 | 常見誤區 |
|---|---|---|---|---|
| 日本富士山(吉田路線) | 3,776 公尺 | 直升機後送約 30 至 50 萬日圓 | 海拔上限至少 4,000 公尺、含海外突發疾病醫療 | 以為日本醫療便宜就隨便保 |
| 馬來西亞神山 | 4,095 公尺 | 山區救援加直升機約 1.5 至 3 萬馬幣 | 含高山症醫療、接受嚮導陪同之攀登 | 山頂繩索段被歸類為攀岩活動 |
| 尼泊爾 EBC | 5,364 公尺 | 直升機後送 4,000 至 6,000 美金起 | 海拔上限至少 6,000 公尺、直升機實報實銷 | 誤買上限 3,000 公尺的旅平險 |
| 秘魯印加古道 | 4,215 公尺 | 後送庫斯科約 2,000 至 5,000 美金 | 含高海拔健行、含腸胃疾病醫療 | 只保意外、不保疾病 |
| 坦尚尼亞吉力馬札羅 | 5,895 公尺 | 後送肯亞或坦國 5,000 美金以上 | 海拔上限 6,000 公尺、含氧氣治療費用 | 強制嚮導制不等於保單一定認 |
| 紐西蘭 Routeburn 步道 | 1,200 公尺以下 | 官方山搜多不收費,醫療費用另計 | 補足 ACC 未涵蓋的疾病與非意外項目 | 以為 ACC 什麼都包 |
紐西蘭那一列值得多說兩句。紐西蘭的 ACC(Accident Compensation Corporation)確實會給付在境內發生的意外傷害,外國旅客也適用,這是很多人以為「去紐西蘭不用保險」的原因。但 ACC 處理的是意外,如果你是因為感冒、腸胃炎、既有疾病發作而就醫,或者需要自費搭直升機下山,ACC 不會買單。這是我看過最常見的認知落差。
理賠時,搜救報告為什麼比診斷證明更關鍵
很多人以為理賠只要一張診斷證明就好。在平地或許是,在山上不是。保險公司在審高海拔案件時,會想知道「你到底在哪裡、發生什麼事、誰把你弄下山的」,這三個問題的答案通常只寫在搜救或撤退紀錄裡。
- 診斷證明書(英文版,註明海拔與發病時間)
- 醫療收據正本(含藥品、氧氣、住院明細)
- 搜救或撤退報告(由嚮導、山屋、救援公司或當地警察開立)
- 登山許可證或入山登記(尼泊爾 TIMS 卡、秘魯入山證等)
- 直升機或救援公司的費用單據(要有公司名稱與聯絡方式)
- 行程證明(機票、訂房紀錄,用來佐證你確實在那段時間於該地)
- 報案或事故紀錄(若有報警或通報當地單位)
這裡有個實務上的小提醒:在山上發生狀況時,請同行者幫忙拍下現場照片與時間戳。包含你的狀況、所在位置的路標、直升機降落點。這些不是用來發限動的,是理賠時補強「事故發生地與時間」的關鍵材料。我認識的一位山友就是因為有拍到直升機降落座標與時間,理賠流程少跑了兩趟。
另外,若你的行程牽涉到跨國後送(例如從尼泊爾轉送泰國或回台灣),記得保留每一段的轉送紀錄。跨國案件最常卡在「這一段到底算醫療必要還是個人選擇」,有醫師或救援中心的書面說明會順利很多。
想確認台灣官方對旅外急難救助的處理範圍,可以參考外交部領事事務局的旅外安全資訊;保單條款爭議的申訴管道,則可查金融監督管理委員會保險局的相關說明。國際救援組織的服務範圍,可以看 International SOS 與 Global Rescue 公開的會員方案頁面。
新手最常踩的三個坑
講三個我看過最多次、而且很少被提醒的錯誤。
第一個坑:把「高度」當成唯一指標。很多人只盯著海拔數字,卻忽略路線的暴露度與撤退難度。一條 3,200 公尺但全程有山屋、撤退點密集的路線,風險遠低於一條 2,800 公尺但方圓兩天沒人煙的路線。保單條款看海拔,但你選保險的邏輯應該看撤退時間。
第二個坑:以為「有嚮導就萬無一失」。嚮導能幫你判斷路況,但嚮導不是保險公司。出事時,嚮導能幫你叫直升機,但帳單還是寄到你手上。而且有些保單要求嚮導必須「具備當地合格證照」,你在報名當地行程時,最好先確認對方能不能開出符合保單要求的證明文件。
第三個坑:出發後才想加保。登山保險通常需要在出境前完成投保,人已經在國外要加保,多半只能買當地或國際救援組織的短期會員方案,費用高、條件也比較嚴。這件事沒有補救空間。
一句話記住:海外登山保險不是「買了安心」,是「出事時能不能讓救援啟動」。前者是心理帳,後者是現金帳。山上的帳單不看你心情。
海外登山保險常見問題
富士山 3,776 公尺,一般旅平險真的完全不賠嗎?
不一定完全不賠,但要分開看。如果保單的除外條款寫的是「攀登 3,000 公尺以上高山」,那你在山徑上的意外就不在承保範圍;但如果你是在登山口附近的巴士站跌倒,可能還在一般旅平險的保障內。實務上比較保險的做法,是直接找承保範圍寫明「海拔 4,000 公尺以下」的方案,而不是去賭理賠時的解釋空間。
高山症算意外還是疾病?理賠通常卡在哪一關?
多數保單把高山症歸類為疾病,因為它是身體對低氧環境的反應,不是外來突發事故。所以理賠的關鍵不在「意外醫療」,而在「海外突發疾病醫療」這一項有沒有買、額度多少。最常卡關的地方是發病時間的認定:保險公司會核對你的入山日期、症狀出現日期與就醫日期,如果中間隔了好幾天,容易被質疑是「逐漸惡化」而非「突發」。症狀一出現就記錄時間、找嚮導或山屋協助留下書面紀錄,會省掉很多來回。
直升機後送的費用,保險公司會全額理賠嗎?
看條款是「實報實銷」還是「定額上限」。實報實銷型的通常會理賠合理且必要的費用,但會審核是否有醫療必要性、有沒有更好的替代方案(例如徒步下撤)。定額型的則是保單寫多少就賠多少,超出部分自付。以 EBC 沿線 5,000 美金上下的行情來看,如果你的保單上限只有新台幣 10 萬,那差額要自己補。買之前把「緊急救援費用上限」這一行圈出來,比什麼都實際。
一個人獨攀、沒有請嚮導,保險公司會拒賠嗎?
這取決於條款有沒有寫「需有嚮導陪同」或「不承保單獨攀登」。有些保單把獨攀列為除外,有些則只要求「不得單獨進入技術地形」。如果你習慣自助獨旅,投保前務必把這一條找出來確認。另外,即使保單沒有明文禁止獨攀,理賠時保險公司仍可能主張「未採取合理安全措施」而減少給付,這是實務上常見的爭點。
紐西蘭有 ACC,還需要另外買海外登山保險嗎?
需要,而且差別不小。ACC 給付的是紐西蘭境內發生的意外傷害,外國旅客也適用,但它不處理疾病。你在 Routeburn 步道上扭傷,ACC 會介入;你在同一個步道上因為腸胃炎脫水就醫,ACC 不會買單。另外,若你需要的是「非意外的醫療後送回國」,那也不在 ACC 的範圍內。把 ACC 當成基本盤,再補上疾病與後送,才是完整的做法。
保單寫「海拔 6,000 公尺以下」,那吉力馬札羅 5,895 公尺算安全嗎?
數字上算,但有兩個陷阱。第一是「路線認定」:部分保單會另外區分「技術攀登」與「健行」,吉力馬札羅雖然是健行路線,但登頂夜的陡坡與低溫仍可能被歸類為高風險時段。第二是「周邊活動」:很多人會順道安排 Safari 或熱氣球,這些活動有沒有在承保範圍內要另外確認。海拔只是門檻,不是全部。
已經在國外了,還能臨時加保海外登山保險嗎?
多數台灣產險的旅平險與登山險都要求出境前完成投保,人已經在國外通常無法加保。剩下的選項是當地保險、國際救援組織的短期會員,或部分登山協會提供的會員方案,但費用明顯較高,且保障範圍未必涵蓋你當下的行程。這也是為什麼這件事不能等到出發前一天才處理。
本文內容經事實核查,路線海拔與救援行情為公開可查的區間資訊,實際保單條款與理賠認定仍以各保險公司合約為準。